
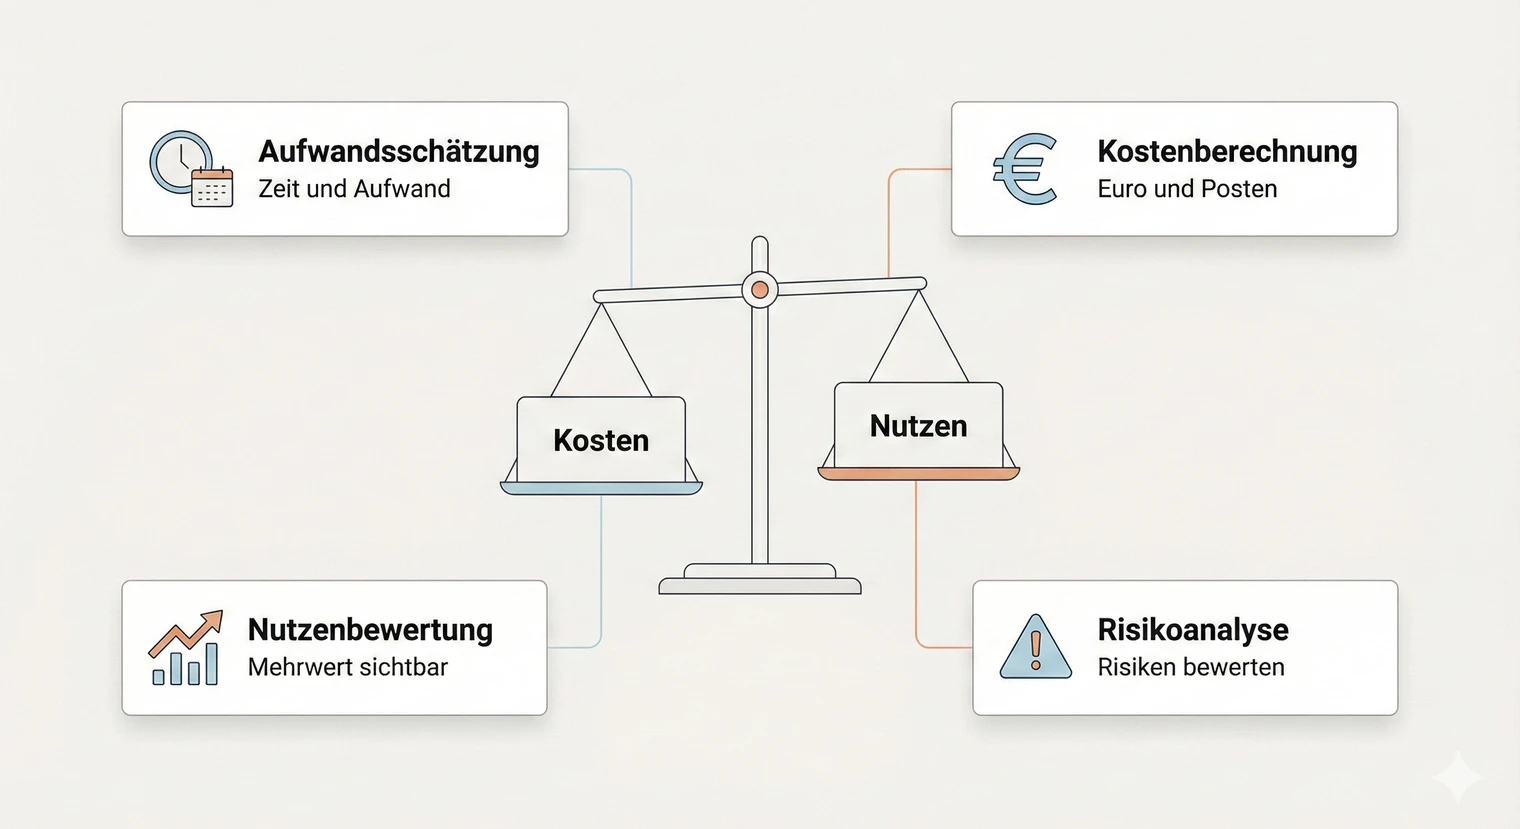
Die Wirtschaftlichkeitsbetrachtung zeigt, ob sich dein Projekt für den Betrieb lohnt. In diesem Artikel bekommst du Tabellen-Vorlagen, konkrete Rechenwege für Kosten und Nutzen, eine Prüfer-Checkliste und Beispiele für die Risikoanalyse.
Wirtschaftlichkeit in der Projektarbeit bedeutet:
-
Aufwand schätzen (Stunden, Ressourcen)
-
Kosten berechnen (einmalig und laufend)
-
Nutzen beziffern (Einsparungen, Effizienzgewinn, Risikovermeidung)
-
Annahmen sowie Risiken transparent machen
Welche Kennzahl gefordert ist, bestimmt die Aufgabenstellung oder Bewertungsmatrix deiner Prüfungsstelle.
Inhaltsverzeichnis
Was ist eine Wirtschaftlichkeitsbetrachtung?
Eine Wirtschaftlichkeitsbetrachtung kann Teil einer Projektarbeit sein, besonders bei betrieblichen Projekten. Du zeigst damit, wie Kosten, messbarer Nutzen und qualitative Entscheidungskriterien zusammenhängen. Ob und in welcher Form sie verlangt wird, steht in deiner Aufgabenstellung.
In der Praxis prüfst du drei Fragen. Was kostet das Projekt an Zeit, Personal und Material? Welchen Nutzen bringt es dem Unternehmen? Welche Risiken könnten den Erfolg gefährden? Diese drei Perspektiven bilden das Grundgerüst deiner Wirtschaftlichkeitsbetrachtung und unterscheiden sie von einer reinen Kostenaufstellung.
Abgrenzung: Wirtschaftlichkeitsbetrachtung vs. Kosten-Nutzen-Analyse vs. Amortisation vs. ROI
Die Begriffe werden oft synonym verwendet, meinen aber unterschiedliche Dinge. Die Wirtschaftlichkeitsbetrachtung ist der Oberbegriff und umfasst alle wirtschaftlichen Aspekte deines Projekts: Kosten, Nutzen, Risiken und eine Bewertung. Die Kosten-Nutzen-Analyse ist ein Teil davon und stellt Projektkosten dem erwarteten Nutzen gegenüber.
Die statische Amortisationsrechnung fragt, wann die anfängliche Investition durch Rückflüsse gedeckt ist. Bei jährlich gleichbleibenden positiven Nettozahlungen teilst du die Investition durch diesen Jahresbetrag. Der Return on Investment (ROI) stellt den Nettoertrag ins Verhältnis zur festgelegten Kosten- oder Kapitalbasis. Die Beispielrechnung weiter unten nutzt bewertete Arbeitszeit und zeigt eine kalkulatorische Kostendeckung.
Wähle Amortisation, ROI oder eine andere Methode nur, wenn sie zur Entscheidung und zur geforderten Tiefe passt.
Hinweis zu Vorgaben: Prüfe Bewertungsmatrix, Kammerhinweise oder Aufgabenstellung und stimme Zweifelsfälle mit deiner Betreuung ab.
Prüfer-Checkliste: Das wird erwartet
Diese Checkliste hilft dir, eine nachvollziehbare Wirtschaftlichkeitsbetrachtung vorzubereiten. Gleiche sie mit deiner Aufgabenstellung und Bewertungsmatrix ab, bevor du abgibst.
-
Annahmen transparent gemacht: Stundensatz, Nutzungsdauer, Mengengerüst als Annahme gekennzeichnet
-
Betrachtungszeitraum definiert: Zum Beispiel 12, 24 oder 36 Monate, passend zum Projekt und kurz begründet
-
Einmalkosten und laufende Kosten getrennt: Projektaufwand vs. Wartung, Lizenzen pro Jahr
-
Nutzen nachvollziehbar hergeleitet: Rechenweg sichtbar, nicht nur Endergebnis
-
Risiken mit Maßnahmen genannt: Alle wesentlichen Risiken mit Eintrittswahrscheinlichkeit, Auswirkung und Gegenmaßnahme
-
Ergebnis als klare Aussage: „Das Projekt amortisiert sich nach X Monaten“ oder „Der qualitative Nutzen rechtfertigt die Kosten, weil...“
Aufwandsschätzung: Stunden und Ressourcen planen
Die Aufwandsschätzung ist die Basis für alle weiteren Berechnungen. Du zerlegst dein Projekt in einzelne Arbeitspakete und schätzt für jedes Paket die benötigte Zeit. Diese Schätzung sollte realistisch sein, nicht optimistisch. Prüfer merken schnell, wenn die Zahlen nicht zur tatsächlichen Projektlaufzeit passen.
Beginne mit einer Übersicht deiner Projektphasen. Bei einer IT-Projektarbeit könnten das Planung, Konzeption, Implementierung, Test und Dokumentation sein. Schätze für jede Phase die Stunden, die du selbst investierst, und addiere Zeiten für Abstimmungen, Reviews oder Unterstützung durch Kollegen.
Ein rein illustratives Beispiel: Du planst ein Projekt mit 35 Stunden Bearbeitungszeit. Die Verteilung könnte so aussehen:
Beispiel: Planung 5 Stunden, Konzeption 8 Stunden, Implementierung 12 Stunden, Test 5 Stunden, Dokumentation 5 Stunden.
Übernimm diese Gesamtzeit nicht in deinen Projektantrag, sondern richte dich nach den verbindlichen Vorgaben deiner Prüfungsstelle.
Vergiss nicht die Ressourcen jenseits deiner Arbeitszeit. Testumgebungen, Lizenzen oder Hardware gehören ebenfalls in die Aufwandsschätzung. Auch wenn der Betrieb diese Ressourcen bereits besitzt, erwähne sie. Das zeigt, dass du das Gesamtbild im Blick hast.
Kostenarten mit Tabellen-Vorlage
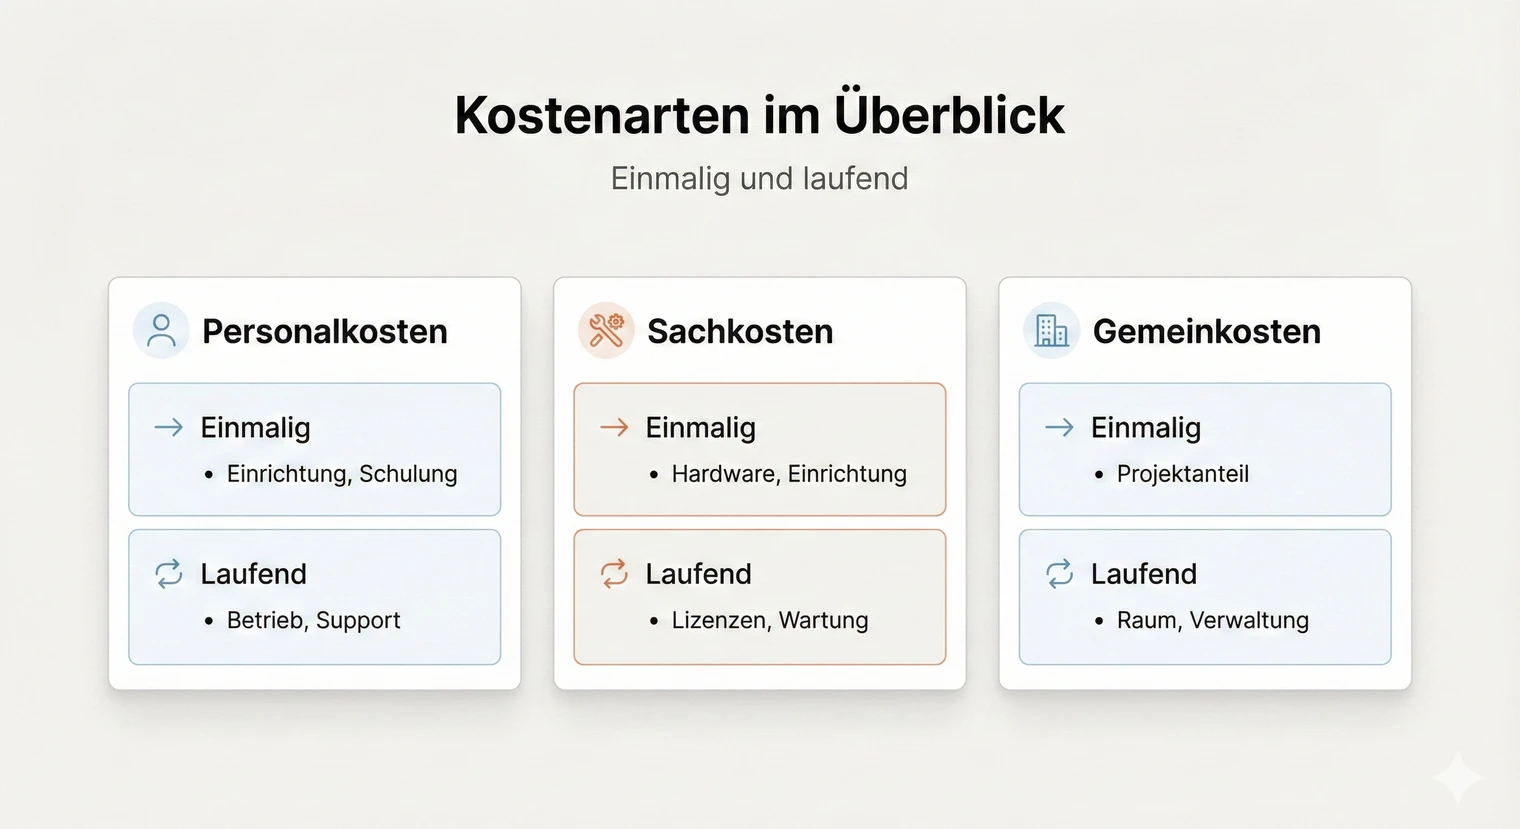
Die Kostenberechnung übersetzt deinen Aufwand in Euro. Dabei trennst du einmalige Kosten (Projektaufwand, Anschaffungen) von laufenden Kosten (Wartung, jährliche Lizenzen). Für die statische Amortisation stellst du die anfängliche Investition dem jährlichen Nettonutzen gegenüber.
Personalkosten sind meist der größte Posten. Multipliziere die geschätzten Stunden mit dem vom Betrieb freigegebenen Vollkosten- oder Verrechnungssatz. Falls du keinen Wert bekommst, stimme eine gekennzeichnete Annahme ab; verwende keine unbelegte Marktspanne.
Sachkosten umfassen Hardware, Software und Lizenzen. Hier unterscheidest du ebenfalls: Einmalige Anschaffungen (Server, Einrichtungsgebühr) versus laufende Kosten (Cloud-Abo pro Monat, Wartungsvertrag pro Jahr).
Gemeinkosten wie Miete oder Strom berücksichtigst du nach der betrieblichen Rechenregel. Prüfe, welche Anteile bereits im verwendeten Vollkostensatz stecken, und rechne sie nicht nochmals als Zuschlag hinzu. Erläutere, welche Kosten deine Betrachtung umfasst.
Tabellen-Vorlage Kostenaufstellung
| Position | Menge / Std. | Satz (€) | Einmalig / Laufend | Summe (€) |
|---|---|---|---|---|
| Eigenleistung (Azubi) | 35 Std. | 40 | Einmalig | 1.400 |
| Unterstützung Fachkraft | 5 Std. | 70 | Einmalig | 350 |
| Softwarelizenz (einmalig) | 1 | 500 | Einmalig | 500 |
| Cloud-Hosting | 12 Mon. | 25 | Laufend / Jahr | 300 |
-
Eigenleistung (Azubi)
Menge / Std.
35 Std.
Satz (€)
40
Einmalig / Laufend
Einmalig
Summe (€)
1.400
-
Unterstützung Fachkraft
Menge / Std.
5 Std.
Satz (€)
70
Einmalig / Laufend
Einmalig
Summe (€)
350
-
Softwarelizenz (einmalig)
Menge / Std.
1
Satz (€)
500
Einmalig / Laufend
Einmalig
Summe (€)
500
-
Cloud-Hosting
Menge / Std.
12 Mon.
Satz (€)
25
Einmalig / Laufend
Laufend / Jahr
Summe (€)
300
Summen: Einmalkosten 2.250 €, laufende Kosten 300 € pro Jahr.
Musterrechnung: Alle Beträge sind frei erfundene Annahmen. Ersetze sie durch freigegebene Projektdaten und dokumentiere Quelle oder Annahme.
Annahmen und Betrachtungszeitraum festlegen
Bevor du Kosten und Nutzen gegenüberstellst, musst du zwei Dinge klären: Welche Annahmen liegen deinen Zahlen zugrunde? Und über welchen Betrachtungszeitraum rechnest du? Beides sollte explizit in deiner Dokumentation stehen.
Annahmen betreffen zum Beispiel den Stundensatz, die erwartete Nutzungshäufigkeit oder die Lebensdauer der Lösung. Kennzeichne sie klar, etwa so: „Annahme: 50 Vorgänge pro Woche, basierend auf Erfahrungswerten der Abteilung.“ Bei unsicheren Zahlen kannst du eine Spannbreite angeben (Best Case, Worst Case) oder einen mittleren Wert wählen und das Risiko einer Abweichung benennen.
Der Betrachtungszeitraum hängt von Nutzungsdauer, Vertragslaufzeiten, geplantem Ersatz und der Fragestellung ab. Begründe ihn mit einem konkreten Projektbezug, etwa: „Betrachtungszeitraum [X Monate], weil [Vertragslaufzeit oder dokumentierter Ersatzzyklus].“
Tipp: Rechne bei unsicheren Zahlen zusätzlich ein vorsichtiges Szenario mit weniger Nutzen oder höheren Kosten und zeige, ob sich dadurch dein Ergebnis ändert. Das macht die Unsicherheit sichtbar, ersetzt aber keine belastbare Grundlage für die Annahme.
Nutzen bewerten: drei Rechenwege
Du prüfst, ob der Nutzen deines Projekts die Kosten rechtfertigt. Quantitativer Nutzen lässt sich in Zahlen ausdrücken, etwa in eingesparten Stunden; erst eine monetäre Bewertung macht daraus einen Eurobetrag. Qualitative Vorteile ergänzt du mit einer begründeten Beschreibung. Die folgenden drei Rechenbeispiele sind fiktiv und zeigen, wie du monetär bewerteten Nutzen herleitest.
Rechenweg 1: Zeitersparnis
Dein Projekt automatisiert einen Prozess und spart Zeit. Die Formel: Zeitersparnis pro Vorgang mal Anzahl Vorgänge pro Jahr mal Stundensatz.
Beispiel: 6 Minuten Ersparnis pro Vorgang, 600 Vorgänge pro Jahr, Stundensatz 60 Euro. Das ergibt: (6/60) mal 600 mal 60 gleich 3.600 Euro pro Jahr.
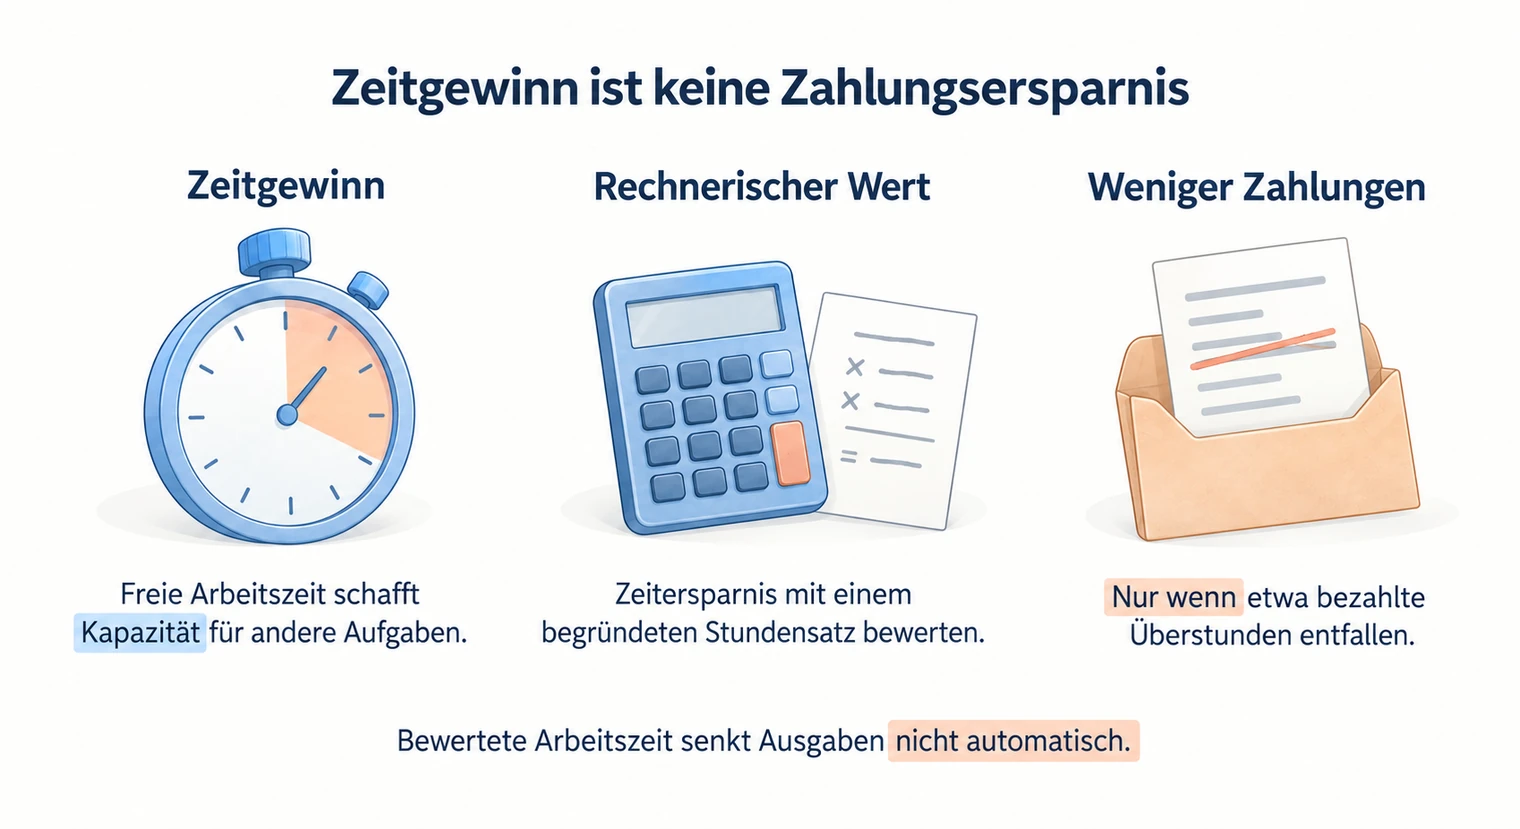
Das entspricht 60 Stunden frei werdender Arbeitszeit pro Jahr. Die 3.600 Euro sind zunächst deren rechnerischer Wert. Tatsächliche Ausgaben sinken nur, wenn etwa bezahlte Überstunden oder externe Leistungen entfallen; andernfalls entsteht zusätzliche Kapazität für andere Aufgaben. Auch die internen Personalkosten der Kostentabelle sind bewerteter Ressourceneinsatz und nicht automatisch zusätzliche Auszahlungen. Die 3.600 Euro nutzen wir im Amortisationsbeispiel weiter unten.
Rechenweg 2: Fehlerkostenreduktion
Dein Projekt reduziert Fehler, die bisher Nacharbeit verursacht haben. Die Formel: (Fehlerquote alt minus Fehlerquote neu) mal Anzahl Vorgänge pro Jahr mal Kosten pro Fehler.
Beispiel: Die Fehlerquote sinkt annahmegemäß von 5 auf 1 Prozent bei 1.000 Vorgängen pro Jahr, Korrekturaufwand 30 Euro pro Fehler. Das ergibt: (0,05 minus 0,01) mal 1.000 mal 30 gleich 1.200 Euro pro Jahr.
Rechenweg 3: Vermiedene Ausfallkosten
Dein Projekt erhöht die Verfügbarkeit eines Systems und vermeidet Ausfälle. Die Formel: (erwartete Ausfallstunden pro Jahr im alten System minus erwartete Ausfallstunden pro Jahr im neuen System) mal Kosten pro Ausfallstunde.
Beispiel: Die Ausfallzeit sinkt annahmegemäß von 8 auf 2 Stunden pro Jahr, Ausfallkosten 500 Euro pro Stunde (Produktionsausfall, Mitarbeiter-Leerlauf). Das ergibt: (8 minus 2) mal 500 gleich 3.000 Euro pro Jahr.
Qualitativer Nutzen ergänzt die Rechnung. Höhere Datensicherheit, bessere Compliance, gesteigerte Mitarbeiterzufriedenheit oder ein professionellerer Außenauftritt lassen sich nicht immer in Euro beziffern. Benenne sie trotzdem und begründe, warum sie für den Betrieb relevant sind.
Kosten-Nutzen-Analyse mit Amortisation
In der Kosten-Nutzen-Analyse bringst du beide Seiten zusammen. Du stellst die Projektkosten dem erwarteten Nutzen gegenüber und berechnest, ab wann sich das Projekt amortisiert. Diese Gegenüberstellung ist oft der Kern der Wirtschaftlichkeitsbetrachtung.
Für die hier verwendete vereinfachte Amortisationsrechnung teilst du die Einmalkosten durch den gleichbleibenden positiven jährlichen Nettonutzen (Nutzen minus laufende Kosten). Das Ergebnis sind Jahre; für Monate multiplizierst du mit 12. Bei einem Nettonutzen von null oder darunter werden die Einmalkosten in diesem Modell nicht gedeckt. Bei wechselnden Beträgen summierst du die Beiträge je Zeitraum bis zur Kostendeckung. Eine kurze Amortisationsdauer allein belegt noch keine umfassende Wirtschaftlichkeit: Die Methode berücksichtigt weder den Zeitwert des Geldes noch den Nutzen nach der Amortisation.
Basis: Kosten aus Tabelle, Nutzen aus Rechenweg 1. Der Betrachtungszeitraum beginnt mit der Inbetriebnahme; Nutzen und laufende Kosten fallen annahmegemäß gleichmäßig an und bleiben über 24 Monate konstant. Die Rechnung bewertet Arbeitszeit und weist keine tatsächlichen Geldrückflüsse nach.
-
Einmalkosten: 2.250 €
-
Laufende Kosten/Jahr: 300 €
-
Jährlicher Nutzen: 3.600 €
-
Jährlicher Nettonutzen: 3.300 €
Kalkulatorische Amortisationsdauer: 2.250 / 3.300 = 0,68 Jahre (~ 8 Monate)
Ergebnis: Unter diesen Annahmen sind die Einmalkosten durch den bewerteten Nettonutzen nach etwa 8 Monaten rechnerisch gedeckt. Über 24 Monate ergibt sich ein kalkulatorischer Gesamtüberschuss von rund 4.350 Euro (2 mal 3.300 minus 2.250).
Für den Return on Investment (ROI) verwenden wir hier eine kostenbezogene Variante: (Gesamtnutzen minus Gesamtkosten) geteilt durch Gesamtkosten mal 100. Im Beispiel über 24 Monate: Gesamtnutzen 7.200 Euro, Gesamtkosten 2.850 Euro (Einmalkosten plus 2 mal laufende Kosten), ROI gleich (7.200 minus 2.850) geteilt durch 2.850 mal 100 gleich gerundet 153 Prozent. Dieser Wert bezieht sich auf den gesamten Zeitraum und den bewerteten Zeitnutzen; er ist keine jährliche Verzinsung oder nachgewiesene Geldrendite.
Risiken identifizieren (mit Beispiel-Tabelle)
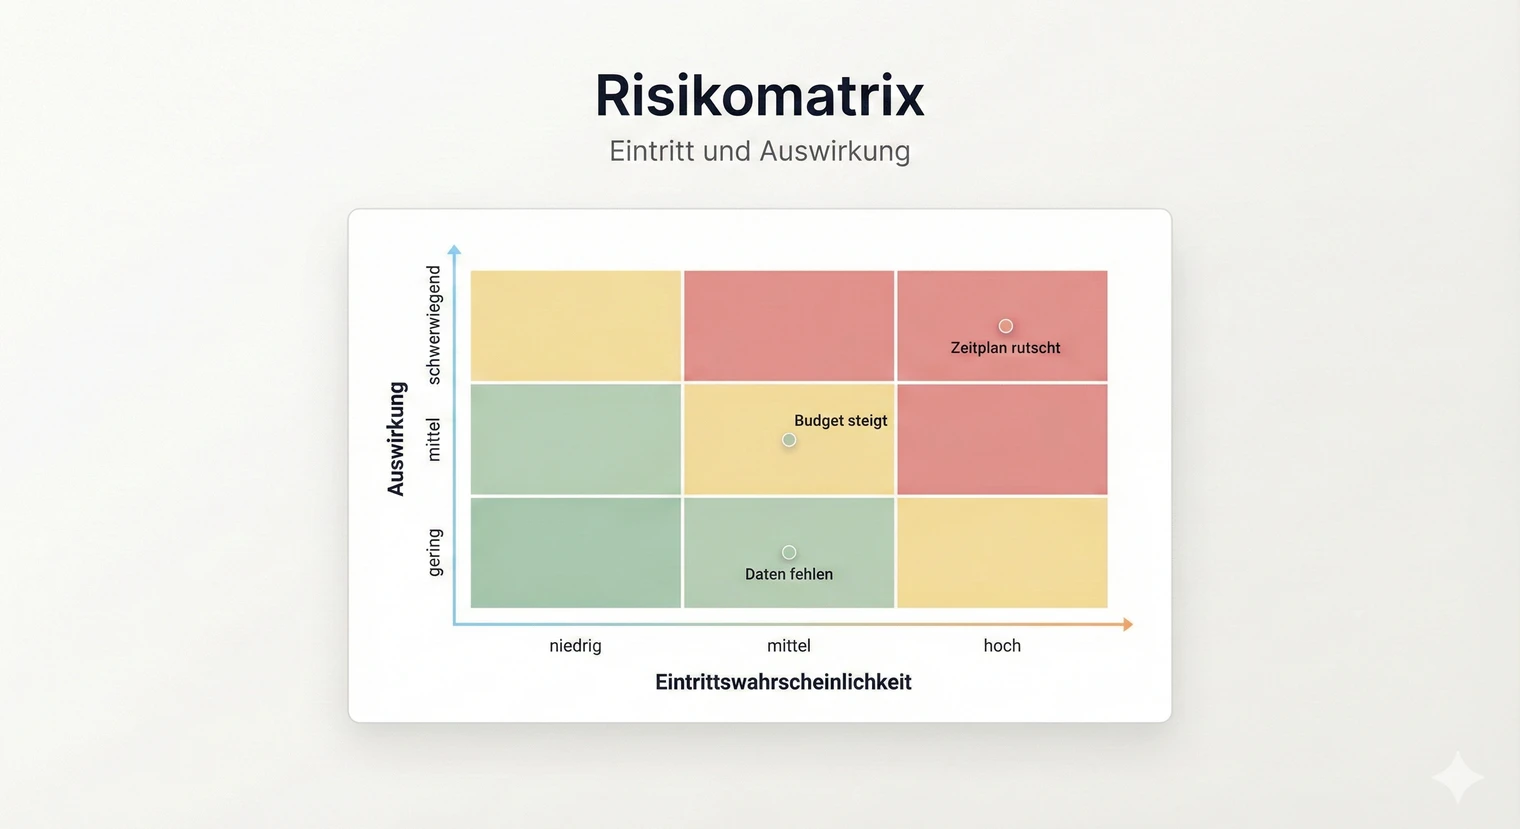
Die Risikoanalyse zeigt, dass du mögliche Probleme im Blick hast und vorbereitet bist. Du identifizierst Risiken, bewertest ihre Eintrittswahrscheinlichkeit und Auswirkung und nennst Gegenmaßnahmen. Der Umfang richtet sich nach den wesentlichen Risiken deines Projekts.
Typische Risiken in IT-Projektarbeiten sind technische Schwierigkeiten (Schnittstellen funktionieren nicht wie erwartet), Ressourcenengpässe (Testumgebung steht nicht rechtzeitig bereit), Zeitverzögerungen (Abstimmungen dauern länger als geplant) und Akzeptanzprobleme (Anwender nehmen die neue Lösung nicht an).
Beispiel-Tabelle Risikoanalyse
Die folgende Übersicht ist fiktiv. Die Restrisiken beschreiben die erwartete Lage nach Umsetzung der Maßnahmen. Die Einstufung als gering setzt hier voraus, dass der manuelle Import beziehungsweise die alternative Testumgebung erfolgreich erprobt wurden und die verbleibenden Folgen begrenzt sind. Prüfe im Projekt, ob diese Voraussetzungen tatsächlich erfüllt sind.
| Risiko | Eintritt | Auswirkung | Gegenmaßnahme | Restrisiko |
|---|---|---|---|---|
| Schnittstelle zur Bestandssoftware funktioniert nicht wie dokumentiert | Mittel | Hoch | Frühe Testphase einplanen, Fallback über manuellen Import | Gering (getesteter Import begrenzt Folgen) |
| Testumgebung steht nicht rechtzeitig bereit | Niedrig | Mittel | Ressourcen frühzeitig reservieren, lokale Testumgebung als Alternative | Gering (getestete Alternative sofort nutzbar) |
| Anwender akzeptieren neue Lösung nicht | Mittel | Mittel | Anwender früh einbinden, Kurzschulung anbieten, Feedback einholen | Mittel (Akzeptanz nicht garantiert) |
-
Schnittstelle zur Bestandssoftware funktioniert nicht wie dokumentiert
Eintritt
Mittel
Auswirkung
Hoch
Gegenmaßnahme
Frühe Testphase einplanen, Fallback über manuellen Import
Restrisiko
Gering (getesteter Import begrenzt Folgen)
-
Testumgebung steht nicht rechtzeitig bereit
Eintritt
Niedrig
Auswirkung
Mittel
Gegenmaßnahme
Ressourcen frühzeitig reservieren, lokale Testumgebung als Alternative
Restrisiko
Gering (getestete Alternative sofort nutzbar)
-
Anwender akzeptieren neue Lösung nicht
Eintritt
Mittel
Auswirkung
Mittel
Gegenmaßnahme
Anwender früh einbinden, Kurzschulung anbieten, Feedback einholen
Restrisiko
Mittel (Akzeptanz nicht garantiert)
Jede Zeile zeigt: Was kann passieren, wie wahrscheinlich ist es, wie schwer wiegt es, und was tust du dagegen? Ergänze für dein Projekt die Verantwortlichen und die Kontrolle der Maßnahmen, soweit sie verlangt werden. Passe die Übersicht an die wesentlichen Risiken und deine Aufgabenstellung an.
Typische Fehler vermeiden
-
Einmalkosten und laufende Kosten vermischen
Problem: Wenn du alles in einen Topf wirfst, wird die Amortisationsrechnung falsch.
So behebst du es: Trenne beide Kategorien und rechne die anfängliche Investition gegen den jährlichen Nettonutzen.
-
Nutzen ohne Rechenweg
Problem: Du schreibst, das Projekt spart 5.000 Euro pro Jahr, aber zeigst nicht, wie du darauf kommst.
So behebst du es: Jede Nutzenschätzung braucht eine nachvollziehbare Herleitung. Zeitersparnis mal Vorgänge mal Stundensatz ist besser als eine Zahl ohne Kontext.
-
Annahmen nicht kennzeichnen
Problem: Wenn du einen Stundensatz von 60 Euro verwendest, aber nicht sagst, woher der Wert kommt, wirkt die Rechnung beliebig.
So behebst du es: Schreib dazu: „Annahme basierend auf...“ oder „Vorgabe des Betriebs“.
-
Betrachtungszeitraum vergessen
Problem: Ohne Zeitrahmen ist die Wirtschaftlichkeitsbetrachtung unvollständig.
So behebst du es: Definiere einen passenden Zeitraum, zum Beispiel 12, 24 oder 36 Monate, und begründe die Wahl kurz.
Abschluss-Check und nächster Schritt
Bevor du abgibst, prüfe deine Wirtschaftlichkeitsbetrachtung in fünf Minuten:
-
Sind alle Annahmen (Stundensatz, Mengengerüst) gekennzeichnet?
-
Ist der Betrachtungszeitraum definiert und begründet?
-
Sind Einmalkosten und laufende Kosten getrennt aufgeführt?
-
Ist der Nutzen mit sichtbarem Rechenweg hergeleitet?
-
Sind alle wesentlichen Risiken mit Gegenmaßnahmen genannt?
-
Endet die Betrachtung mit einer klaren Aussage (Amortisation oder qualitative Begründung)?
Die Wirtschaftlichkeitsbetrachtung ist Teil deiner Gliederung und fließt in das Fazit ein. Dort ziehst du das Resümee: Hat sich das Projekt gelohnt? Wurden die wirtschaftlichen Ziele erreicht?
Wenn du mit dem Schreiben fertig bist, prüfe Formatierung und Layout. Ein sauberes Deckblatt, ein korrektes Literaturverzeichnis und eine vollständige Ergebnisdokumentation runden deine Arbeit ab. Wenn deine Projektarbeit druckfertig ist, kannst du sie bei BachelorHero online konfigurieren.
Häufig gestellte Fragen
Wie trenne ich Einmalkosten und laufende Kosten in der Wirtschaftlichkeitsbetrachtung?
Einmalkosten fallen zur Einführung an, laufende Kosten wiederkehrend. Führe beides getrennt auf. In der vereinfachten Rechnung teilst du die Einmalkosten durch einen gleichbleibenden positiven jährlichen Nettonutzen (Nutzen minus zusätzliche laufende Kosten). Das Ergebnis sind Jahre. Kennzeichne, ob du Arbeitszeit bewertest oder tatsächliche Zahlungsersparnisse ansetzt; nur Letztere tragen zur Rückzahlung der Investition bei. Lege alle Annahmen offen.
Welchen Betrachtungszeitraum wähle ich für die Amortisation?
Wähle den Zeitraum aus Nutzungsdauer, Vertragslaufzeiten, Ersatzzyklus und Vorgaben deines Betriebs oder deiner Prüfungsstelle. Begründe ihn mit überprüfbaren Projektdaten, nicht mit einer pauschalen Monatszahl. Zeige bei Unsicherheit gegebenenfalls mehrere Szenarien.
Was mache ich, wenn ich keinen Stundensatz vom Betrieb bekomme?
Frag nach einem internen Vollkostensatz oder nach der betrieblichen Rechenregel. Wenn du keinen Wert erhalten darfst, stimme eine anonymisierte oder ausdrücklich fiktive Annahme ab und kennzeichne sie. Erfinde keinen „branchenüblichen“ Satz ohne belastbare Quelle.
Muss ich den ROI berechnen oder reicht die Amortisation?
Das entscheidet deine Aufgabenstellung oder Bewertungsmatrix. Rechne nicht mehrere Kennzahlen nur der Menge wegen: Wähle die Methode, die die wirtschaftliche Entscheidung beantwortet, definiere ihre Formel und lege Zeitraum sowie Annahmen offen.
Was mache ich, wenn sich mein Projekt nicht monetär rechnet?
Nicht jedes Projekt zielt auf Einsparungen. Stelle qualitative Nutzen wie Sicherheit, Compliance oder Prozessqualität mit konkreten Kriterien dar. Ob diese Begründung die Prüfungsanforderung erfüllt, entscheidet die Bewertungsmatrix; erfinde keine Geldwerte, nur um ein positives Ergebnis zu erzeugen.
Wie detailliert muss die Risikoanalyse sein?
Nimm alle wesentlichen projektspezifischen Risiken auf; eine pauschale Anzahl gibt es nicht. Dokumentiere je Risiko Ursache, Eintrittswahrscheinlichkeit, Auswirkung und Maßnahme; ergänze die verantwortliche Person, wenn deine Aufgabenstellung das verlangt.

 Inhaltsverzeichnis erstellen
 Präsentation der Projektarbeit
 Reflexion und Learnings